Ihre Versicherungen, geprüft und erklärt.
Jan Gärtner prüft Ihre bestehenden Verträge nach sieben Kriterien und schreibt auf, was passt, was fehlt und was Sie getrost weglassen können. Versicherungsgutachten in Heidelberg und online.
Jan Gärtner, gebundener Versicherungsvertreter der uniVersa. Erstgespräch ohne Verpflichtung.
Alle Verträge auf einer Seite, mit dem, was zählt.
- Private Krankenversicherung (Restkosten 50 %)
- seit 07/2026 · 212 € mtl.
- Privathaftpflicht
- seit 2019 · 58 € jährl. · über Eltern? ungeklärt
- Hausrat
- seit 2021 · 9 € mtl. · Summe 20.000 €
- Unfallversicherung
- seit 2015 · 14 € mtl. · abgeschlossen durch Eltern
- Dienstunfähigkeit
- nicht vorhanden
Drei Zustände, kein Punktesystem. Jede Bewertung hat eine Begründung.
- Private Krankenversicherung passt
- Restkostentarif entspricht dem Beihilfesatz von 50 %. Wahlleistungen bewusst nicht enthalten.
- Privathaftpflicht prüfen
- Mit Beginn des Referendariats endet der Schutz über die Eltern; eigener Vertrag nötig, Deckungssumme 5 Mio. € ist niedrig.
- Hausrat prüfen
- 20.000 € für 48 m² ist knapp; Fahrrad außerhalb der Wohnung nicht versichert.
- Unfallversicherung prüfen
- Deckt nur Unfälle, nicht Krankheit – Dienstunfähigkeit entsteht meist durch Krankheit.
- Dienstunfähigkeit fehlt
- Als Beamtin auf Widerruf besteht bei Dienstunfähigkeit praktisch kein Versorgungsanspruch.
In Reihenfolge der Wirkung. Was Sie davon umsetzen, entscheiden Sie.
- Dienstunfähigkeit absichern – die größte offene Lücke. Angebot der uniVersa liegt bei (gekennzeichnet).
- Privathaftpflicht auf eigenen Vertrag mit mindestens 10 Mio. € umstellen.
- Hausratsumme anheben, Fahrradbaustein prüfen.
- Unfallversicherung behalten oder kündigen, je nach Budget – kein Ersatz für Dienstunfähigkeit.
- Krankenversicherung: nichts tun. Beim Übergang auf Lebenszeit erneut prüfen.
Fiktives Beispiel zur Veranschaulichung des Aufbaus. Keine echte Kundin, keine individuellen Ergebnisse.
Jan Gärtner
Gebundener Versicherungsvertreter der uniVersa nach § 34d Abs. 7 GewO
0176 55144547
jan.gaertner@universa.de
Kirschgartenstraße 46, 69126 Heidelberg
Ein Gutachter, der erklärt, statt zu verkaufen.
Jan Gärtner prüft Versicherungen so, wie ein guter Handwerker ein Haus anschaut: Vertrag für Vertrag, nach festen Kriterien, mit einem schriftlichen Ergebnis, das Sie verstehen. Er ist gebundener Versicherungsvertreter der uniVersa – das heißt, er kennt deren Tarife im Detail und kann dort, wo eine Verbesserung sinnvoll ist, ein konkretes Angebot machen. Was Sie damit tun, entscheiden Sie.
- Nach festen Kriterien. Sieben Prüfpunkte, bei jedem Vertrag dieselben.
- Schriftlich. Ein Gutachten, das Sie Ihrer Familie erklären können.
- Erreichbar. Telefon, Video oder vor Ort in Heidelberg – auch nach dem Gutachten.
Sieben Fragen an jeden Vertrag.
Das sind die Prüfkriterien des Gutachtens. Sie bleiben gleich, egal ob es um eine Haftpflicht für 60 Euro im Jahr oder um eine Krankenversicherung für 600 Euro im Monat geht.
- Lücken. Welches Risiko, das Sie finanziell wirklich treffen würde, ist nicht versichert?
- Doppelungen. Wo zahlen Sie zweimal für denselben Schutz – etwa Haftpflicht in zwei Verträgen?
- Summen. Reichen Deckungssumme, Tagegeld und Versicherungssumme für den Ernstfall?
- Beitrag und Leistung. Steht der Beitrag in einem vernünftigen Verhältnis zu dem, was der Vertrag leistet?
- Bedingungen. Welche Ausschlüsse, Wartezeiten und Klauseln sollten Sie kennen, bevor etwas passiert?
- Aktualität. Passt der Vertrag noch zu Ihrem Leben – nach Umzug, Kind, Jobwechsel, Verbeamtung oder Gründung?
- Reihenfolge. Was sollte zuerst geregelt werden, was kann warten, was können Sie bewusst weglassen?
Versicherungen der uniVersa
Vier Bereiche, siebzehn Themen. Jede Seite erklärt, worum es geht, für wen es wichtig ist und wo die Grenzen liegen.
Gesundheit und Pflege
Krankenvollversicherung, Ergänzungen zur Beihilfe, Zusatzschutz für Zähne und Klinik, Pflege.
- Private KrankenversicherungKrankenvollversicherung für Selbstständige, Beamte und gut verdienende Angestellte.
- Beihilfe-Ergänzung für BeamteRestkostenversicherung zur Beihilfe – für Beamte, Anwärter und Referendare.
- ZahnzusatzversicherungErgänzt die gesetzliche Kasse bei Zahnersatz, Implantaten und Prophylaxe.
- Krankenhaus-ZusatzversicherungEinbettzimmer und Chefarztbehandlung für gesetzlich Versicherte.
- Ambulante ZusatzversicherungHeilpraktiker, Sehhilfen, Vorsorge – und eine Option auf spätere Vollversicherung.
- PflegezusatzversicherungSchließt die Lücke zwischen Pflegeversicherung und tatsächlichen Pflegekosten.
Einkommen und Vorsorge
Wenn Einkommen ausfällt oder später fehlt: Krankentagegeld, Berufs- und Dienstunfähigkeit, Risikoleben, Altersvorsorge.
- KrankentagegeldEinkommensersatz bei längerer Krankheit – besonders für Selbstständige.
- DienstunfähigkeitsversicherungFür Beamte und Anwärter: Einkommen, wenn der Dienstherr nicht mehr zahlt.
- BerufsunfähigkeitsversicherungMonatliche Rente, wenn Sie Ihren Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr ausüben können.
- RisikolebensversicherungEine vereinbarte Summe für Ihre Familie oder den Kredit, falls Sie sterben.
- Private AltersvorsorgeEine zusätzliche Rente, weil die gesetzliche allein den Lebensstandard nicht hält.
Alltag und Eigentum
Haftpflicht, Auto, Hausrat, Wohngebäude und Unfall – die Grundabsicherung für das tägliche Leben.
- PrivathaftpflichtversicherungDie eine Versicherung, die jeder haben sollte: Schutz vor Schadenersatzforderungen.
- Kfz-VersicherungHaftpflicht, Teil- und Vollkasko für Ihr Auto – mit Beratung statt Vergleichsportal.
- HausratversicherungErsetzt Ihr Hab und Gut bei Einbruch, Feuer, Leitungswasser und Sturm.
- UnfallversicherungKapital und Rente bei bleibenden Schäden nach einem Unfall – rund um die Uhr, weltweit.
- WohngebäudeversicherungSchutz für Haus und Wohnung bei Feuer, Leitungswasser, Sturm, Hagel und Naturgefahren.
Selbstständige und Unternehmen
Absicherung für Betrieb, Praxis oder Büro – der Umfang wird im Gespräch geklärt.
So läuft es ab
Ein Erstgespräch dauert etwa 30 bis 45 Minuten. Es ist der Punkt, an dem Sie entscheiden, ob das Gutachten beginnt – und was es kostet, wissen Sie vorher.
Anfrage
Sie schildern kurz, worum es geht – im Formular oder am Telefon. Keine Unterlagen, keine Gesundheitsdaten.
Erstgespräch
Per Telefon, Video oder vor Ort in Heidelberg. Jan fragt nach Ihrer Situation und erklärt, welche Unterlagen er braucht.
Prüfung
Jan prüft jeden Vertrag nach den sieben Kriterien und ordnet ihn Ihrer Lebenssituation zu.
Gutachten und Besprechung
In der Regel innerhalb weniger Tage erhalten Sie das Gutachten schriftlich und gehen es gemeinsam mit Jan durch, Punkt für Punkt.
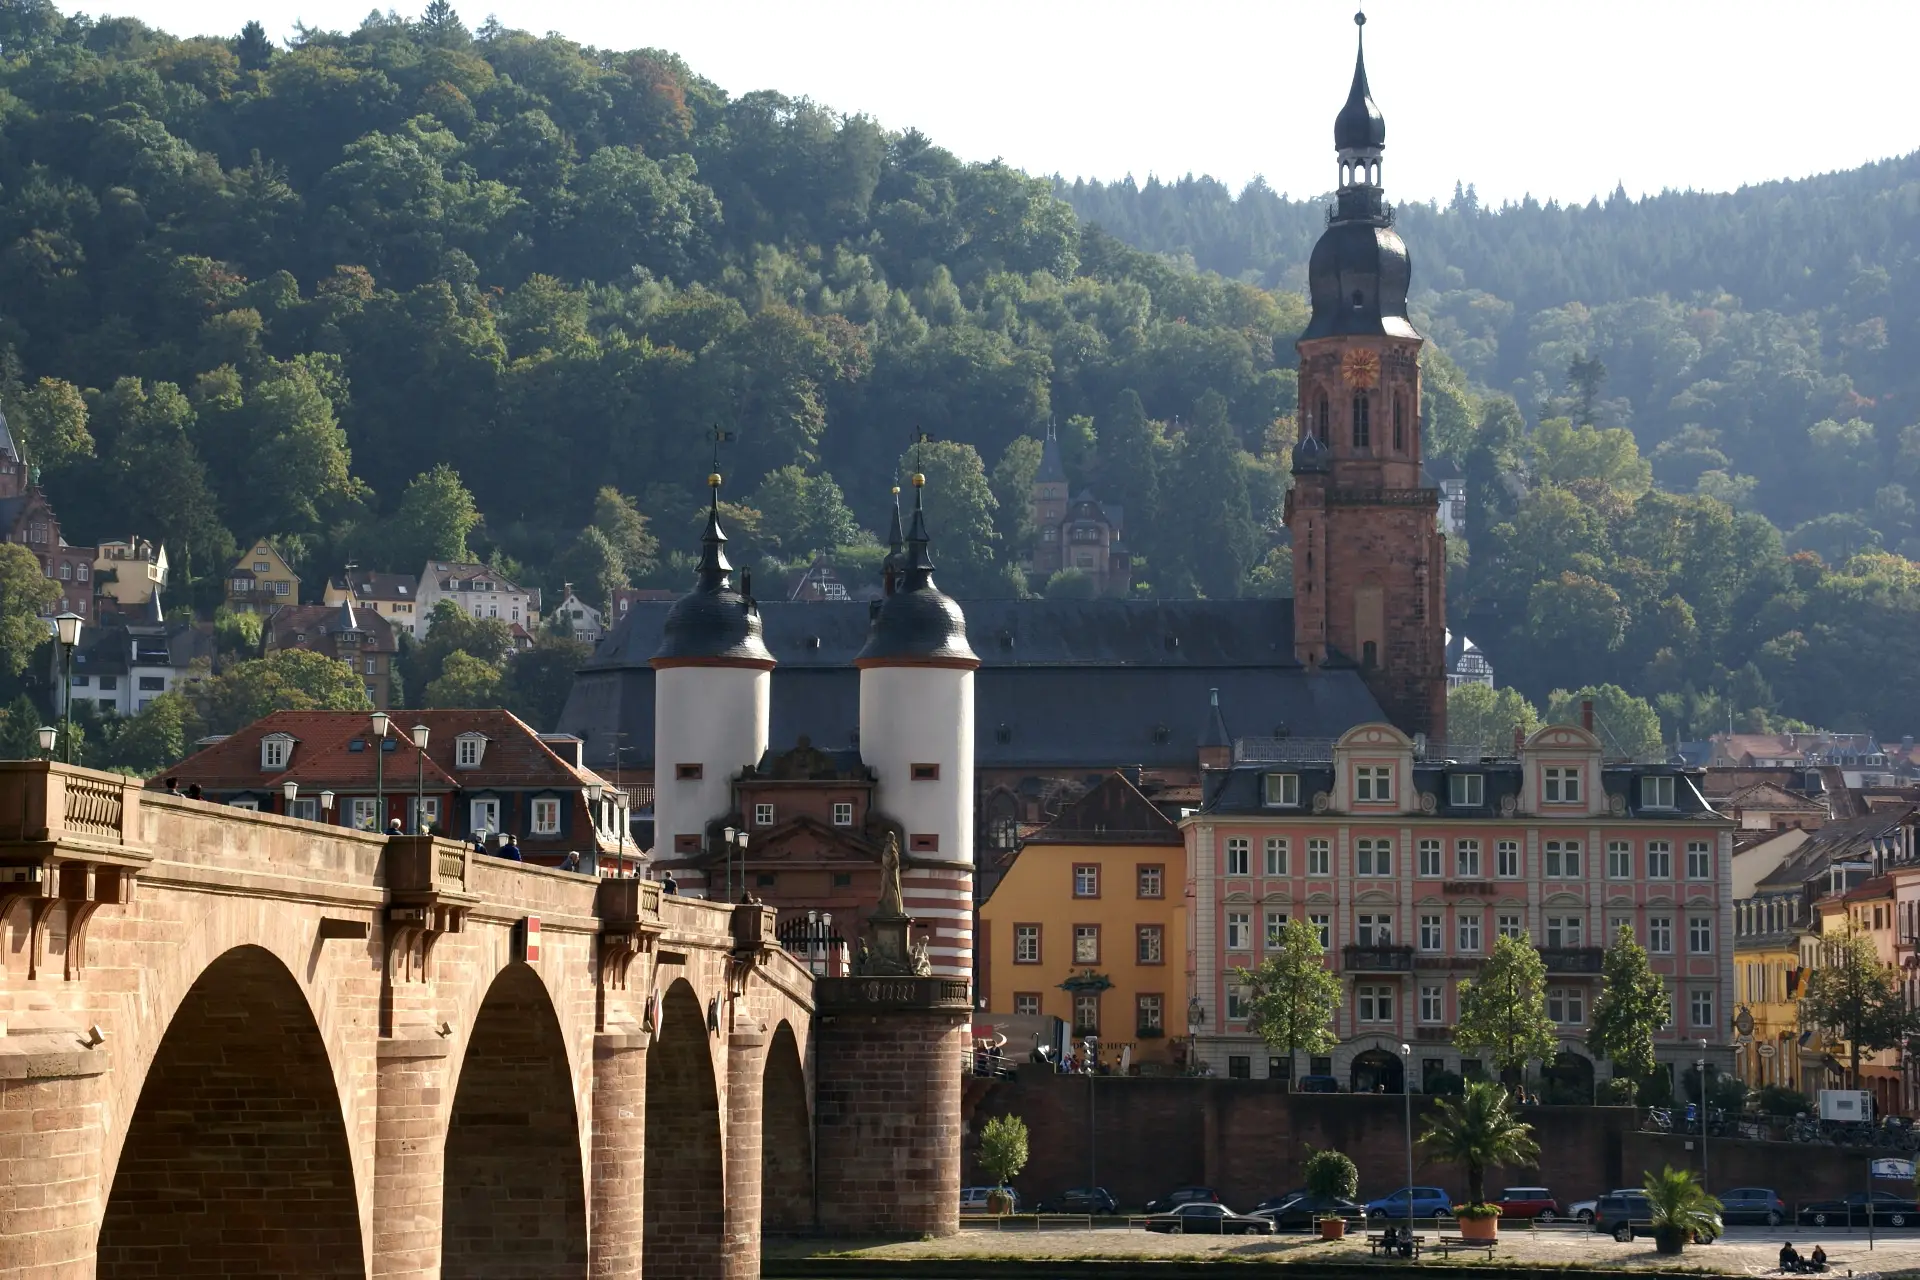
In Heidelberg. Und überall sonst.
Vor Ort im Rhein-Neckar-Raum, per Video oder Telefon in ganz Deutschland. Die Unterlagen kommen digital, das Gespräch bleibt persönlich.
Foto: Hermann Luyken, CC0, via Wikimedia Commons
Was Sie vielleicht noch zögern lässt
Die Fragen, die vor einer Anfrage am häufigsten gestellt werden.
Kostet das Erstgespräch etwas?
Nein. Im Erstgespräch klären wir, welche Verträge es gibt und was Sie erwarten. Erst danach entscheiden Sie, ob das Gutachten beginnt – es ist ebenfalls kostenfrei.
Für wen arbeitet Jan?
Jan ist gebundener Versicherungsvertreter der uniVersa und vermittelt deren Tarife. Er vergleicht nicht den gesamten Markt. Das Gutachten prüft Ihre bestehenden Verträge unabhängig vom Anbieter nach festen Kriterien; Angebote zur Verbesserung stammen von der uniVersa und sind gekennzeichnet. Wenn ein Thema dort nicht abgebildet werden kann, sagt er das.
Was ist das Versicherungsgutachten genau?
Eine schriftliche Prüfung aller bestehenden Verträge nach sieben festen Kriterien: Lücken, Doppelungen, Summen, Beitrag und Leistung, Bedingungen, Aktualität und Reihenfolge. Jeder Vertrag wird mit „passt“, „prüfen“ oder „fehlt“ bewertet und begründet; am Ende steht eine Empfehlung. Es ist kein Schadengutachten und keine rechtliche Bewertung eines Leistungsfalls.
Was kostet das Gutachten?
Nichts. Das Versicherungsgutachten ist für Sie kostenfrei. Jan wird von der uniVersa vergütet, wenn Sie sich später für einen ihrer Tarife entscheiden; diese Provision ist in den Beiträgen enthalten. Das sagen wir offen, damit Sie die Empfehlungen im Gutachten einordnen können.
Lassen Sie Ihre Verträge prüfen.
Im Erstgespräch klären wir, welche Verträge es gibt und was Sie erwarten. Danach entscheiden Sie, ob das Gutachten beginnt.